「あと一回払えば出金できる」と言われているが、手元にお金がない。カードローンや消費者金融を使えば用意できると勧められている。すでに借りて払ってしまい、次の請求が来ている。追加請求と借金について調べている方は、この段階にいることが多いと思います。
お金を借りて払うかどうかは、その場で決めなくてかまいません。先に確かめられるのは、その請求がどこに書かれていて、誰から、いつ出てきたかです。
この記事では、借りる前に止めること、「すぐに返済できる」と言われている場合の考え方、名目の書き出し方、借り入れの指示に付いてくることがあるもの、すでに借りてしまった場合の整理を扱います。
DataProは、暗号資産(仮想通貨)や投資サイトのトラブルに限らず、SNS投資詐欺やロマンス詐欺、副業詐欺など、オンライン上の詐欺被害全般のご相談を受け付けています。まだ借りていない段階でも、ご相談いただけます。
借りる前に、いったん止めること
借り入れの手続に進む前に、次のことを止めてください。
- 新しい借り入れの申し込みと、カードの現金化。
- 相手から指示されたとおりの申告内容で申し込むこと。
- 遠隔操作アプリのインストールと、画面共有の許可。
- 本人確認書類の画像や口座情報を、追加で送ること。
国民生活センターは、借金をしてまで契約しない、虚偽の申告をしない、安易に遠隔操作アプリをインストールしたり画面を共有したりしないよう呼びかけています。
借りるかどうかは、今日決めなくてかまいません。請求の根拠を確かめるほうが先です。
いったん借りて払ってしまうと、返済の負担が残ったうえで、次の請求が来る場合があります。止めるのは、確かめるための時間を作るためです。
求められている名目と、示された時期を一緒に整理できます。
相談無料・24時間365日受付
「すぐに返済できる」と言われている場合
「すぐに返済できる」「出金できたらすぐ返せる」と説明されていることがあります。
国民生活センターは、業者から「すぐに返済できる」と言われて借り入れをした場合でも、その返済義務は借り入れをした消費者が負うとしています。返済の相手は貸した側であって、そう説明した相手ではありません。
同センターは、サポート費用や投資資金等の名目で多額の金銭を請求され、「簡単に儲かる」「すぐに返済できる」と説明されて支払ってしまうトラブルがあるとしています。説明した人は、返済に関わりません。
借り入れと、相手の説明は、別々の相手との別々の話です。次のように分けて考えると、何が決まっていて何が決まっていないのかが見えます。
| 何の話か | 相手 | 決まっていること |
|---|---|---|
| 借り入れの契約 | 貸金業者 | 返済の期日・金額・利息 |
| 出金できるという説明 | 勧めてきた相手 | 書面に無ければ確かめられない |
| 返済の義務 | 借りた本人 | 相手の説明にかかわらず残る |
返済の期日は契約で決まりますが、出金できる時期は相手の説明でしかありません。二つを同じ前提で考えないでください。
追加入金をするかどうかで迷っている段階では、次の点を先に書き出しておくと、判断の材料がそろいます。
- いま求められている金額と、これまでに払った合計。
- 借金して払う場合に、毎月いくらの返済になるか。
- 返済が何か月続く見込みになるか。
- 払ったあとに何が起きると説明されているか。
- その説明が、書面やサイトのどこに書かれているか。
- 迷っていると伝えたとき、相手からどう返ってきたか。
求められている名目を書き出す
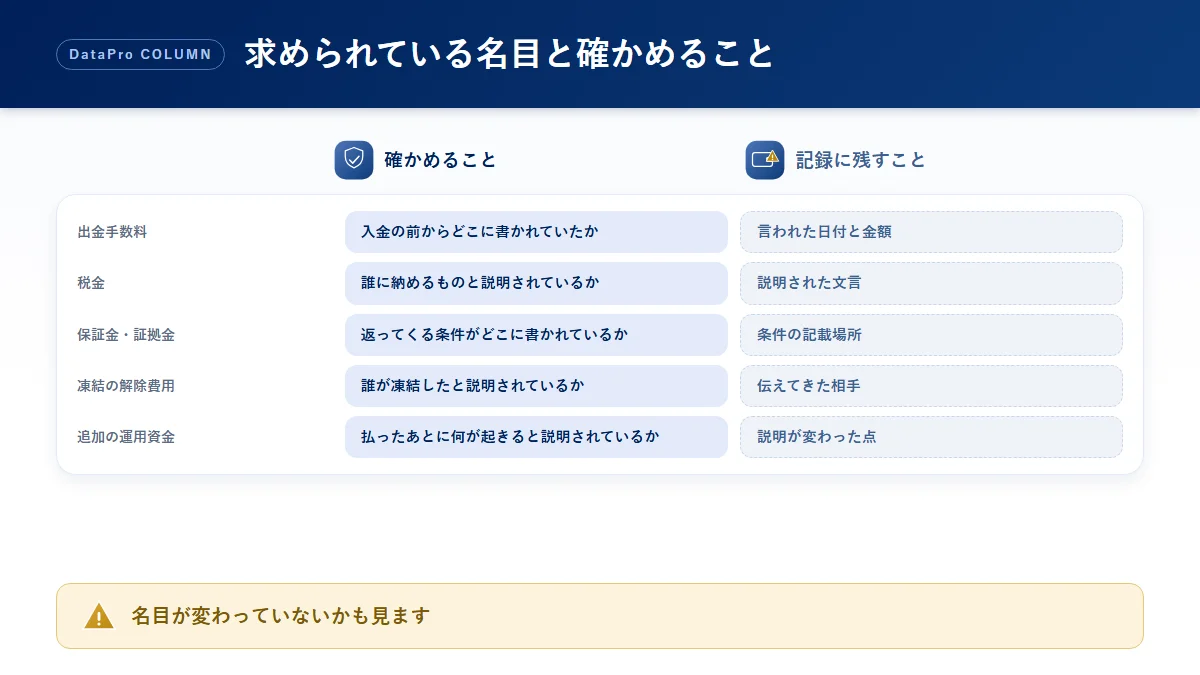
いま求められている請求を、名目ごとに書き出します。
| 求められている名目 | 確かめること | 記録に残すこと |
|---|---|---|
| 出金手数料 | 入金の前からどこに書かれていたか | 言われた日付と金額 |
| 税金 | 誰に納めるものと説明されているか | 説明された文言 |
| 保証金・証拠金 | 返ってくる条件がどこに書かれているか | 条件の記載場所 |
| 凍結の解除費用 | 誰が凍結したと説明されているか | 伝えてきた相手 |
| 追加の運用資金 | 払ったあとに何が起きると説明されているか | 説明が変わった点 |
金融庁は、出金時に高額な手数料や税金の支払いといった名目で口座への入金を要求され、入金した直後に連絡が取れなくなることもあると注意を呼びかけています。しばらくは利益が出たように装うこともあるとしています。
書き出すときは、名目・金額・言われた日付・伝えてきた相手の4列で並べてください。同じ名目が繰り返されているのか、毎回変わっているのかが分かります。
名目ごとの詳しい確認点は、出金に税金や保証金を求められたら詐欺?追加請求の名目と支払う前に確認することにまとめています。取引量やボーナスなどの「条件」を理由に断られている場合は、出金条件を満たしていないと言われたとき|追加送金前の確認点で扱っています。
名目が変わりながら続いているかどうかを見てください。1回目と2回目で理由が違う場合は、その変化自体を書き留めておきます。
借り入れの指示に付いてくることがあるもの
借り入れを勧められる場面では、いくつかの指示が一緒に出てくることがあります。
国民生活センターは、業者から指示されるままに複数の貸金業者から短期間のうちに次々に借り入れて支払うケースが目立つとしています。また、「副業や投資の説明のために必要」などと言われて遠隔操作アプリをインストールさせられたり、画面共有をされたりすることがあるとしています。
- 申し込む貸金業者を、相手から指定されていないか。
- 申告する年収や勤務先を、相手から指示されていないか。
- 申し込みの画面を、相手と共有するよう言われていないか。
- 借りたお金を、そのまま暗号資産へ交換するよう言われていないか。
同センターは、遠隔操作アプリのインストールや消費者金融への申し込みを指示され、借りたお金を暗号資産に交換して送金させられた相談事例も紹介しています。当てはまる指示があれば、その指示が来たやり取りを保存してください。
すでに借りてしまった場合に整理すること
すでに借りて払ってしまった場合も、整理できることがあります。
- 借入先ごとの金額・日付・借入方法の一覧。
- 借り入れを勧められたやり取りの画面。
- 払った先(名義・金融機関・支払い方法)と日付。
- 名目として説明された内容と、その説明が出てきた順番。
- 申し込みの際に指示された申告内容があれば、その指示。
- 確かめられた点と、確かめられなかった点のメモ。
借入と支払いを同じ表に並べると、どの請求のためにいくら借りたのかが見えます。日付順に並べるだけでも、経緯を説明しやすくなります。
借入先ごとには、契約日・借入額・返済の期日・借入の方法(カードローン、キャッシング、目的別ローンなど)を控えておきます。申し込みの画面や契約書の控えが手元にあれば、あわせて保存してください。
取り戻せるかどうかの考え方は、騙されたお金は取り戻せる?確認できることと相談前の整理で整理しています。
借入と支払いの記録がそろっていれば、そのままお送りいただけます。
相談無料・24時間365日受付
家族や職場に知られたくないと感じているとき
借りたことを家族や職場に知られたくない、と感じている方は少なくありません。
誰に話すかは、ご自身で決めてかまいません。ただし、知られたくないという気持ちを理由に、相手から「今のうちに払えば誰にも分からない」と急かされている場合は、その言葉自体を記録に残してください。
急がせる理由が相手側にあるかどうかを見てください。期限が相手の都合で決まっている場合、それ自体が確かめる手がかりになります。
話す相手を選ぶときは、お金を出してもらうためではなく、状況を一緒に見てもらうために伝える、と考えると決めやすくなります。伝える内容は、名目・金額・日付・相手の説明の4つに絞れば十分です。
相手から「家族には言わないでほしい」と頼まれている場合は、その依頼が来たやり取りも残しておいてください。誰に言うかを決めるのはご自身で、相手ではありません。
「返金できる」という連絡にも注意する
払ったあとに、別の相手から連絡が届くことがあります。
消費者庁は、投資系トラブルに遭ったことのある消費者から、「返金を受けるには、別の投資商品を購入する必要がある」「国の救済制度により返金を受けられる」「返金手続を代行する」などと被害回復を持ち掛けられ、金銭の支払を要求されたといった相談が見られるとしています。
同庁は、見知らぬ業者などから被害回復のためといって金銭を要求されたり、新たな投資を勧められたりした場合は、二次被害のおそれがあるとしています。返金をうたう連絡が来たときの確認点は、詐欺被害の返金をうたう業者に注意|「お金を取り戻せる」という連絡で扱っています。
DataProに相談できること・できないこと
DataProは、調査・分析・資金追跡を行う立場から、次の内容をお手伝いできます。
- 求められている名目と、示された時期の整理。
- 借入と支払いを時系列に並べ、対応関係を確かめること。
- 取引サイトやアプリの表示内容の確認。
- 暗号資産で払っている場合の、送金記録をもとにした資金の移動の確認。
一方で、法律相談、借入や返済についての助言、相手への返金請求や代理交渉、捜査、特定の業者について違法かどうかの結論を出すことは行いません。資金の回収や口座の凍結をお約束することもできません。確認できる範囲とできない範囲は、ご相談の最初にご説明します。
追加請求と借り入れについてよくある質問
詐欺の追加請求を借金して払えば、出金できると言われています。
出金できるかどうかを、この記事で判断することはできません。金融庁は、出金時に高額な手数料や税金の支払いといった名目で入金を要求され、入金した直後に連絡が取れなくなることもあると注意を呼びかけています。借り入れは保留にして、請求の根拠を先に確かめてください。
相手が「すぐに返済できる」と言っています。
国民生活センターは、業者から「すぐに返済できる」と言われて借り入れをした場合でも、その返済義務は借り入れをした消費者が負うとしています。返済の相手は貸した側であって、そう説明した相手ではありません。
申し込みの画面を共有するよう言われました。
国民生活センターは、安易に遠隔操作アプリをインストールしたり画面を共有したりしないよう呼びかけています。共有を求められた場合は、そのやり取りを保存したうえで、共有せずに手を止めてください。
年収を多めに書くよう指示されています。
国民生活センターは、虚偽の申告をしないよう呼びかけています。指示された内容と、それが届いたやり取りを保存してください。
すでに複数社から借金をしてしまいました。
借入先ごとの金額・日付・借入方法を一覧にして、払った先と日付を同じ表に並べてください。国民生活センターは、業者から指示されるままに複数の貸金業者から短期間のうちに次々に借り入れて支払うケースが目立つとしています。
「返金を代行する」という連絡が来ました。
消費者庁は、返金手続を代行するなどと被害回復を持ち掛けられ金銭の支払を要求されたという相談が見られるとしています。支払う前に、届いた連絡をそのまま保存してください。
まとめ
追加請求を払うために借りるかどうかは、請求の根拠を確かめてから考えて間に合います。
- 新しい借り入れとカードの現金化は、いったん止める。
- 「すぐに返済できる」と言われても、返済義務は借りた本人が負う。
- 名目ごとに、いつ・どこに書かれていたかを書き出す。
- 申し込み先や申告内容を相手から指示されていないか確かめる。
- 借入と支払いを、同じ表に日付順で並べる。
借入と支払いの記録がそろっていれば、対応関係を一緒に整理できます。
払った先について、確認できる範囲を知りたい方はご相談ください。
相談無料・24時間365日受付